Die Möglichkeiten
Sie gehören zu denen, die in diesem Jahr verbeamtet werden oder ist die Verbeamtung schon erfolgt? Wie soll die Krankenversicherung aussehen, wenn Sie als Beamter in die PKV wechsen? Es gibt mehrere Möglichkeiten! Die attraktivste, von über 95 % der Beamten genutzte, ist die „klassische“ Teilkostenversicherung. Warum? Sie bietet Leistungen, die in der gesetzlichen (in diesem Fall der Anteil der Beihilfe) nicht garantiert sind. Auch gibt es Leistungen, die nicht schlussendlich durch die aktuelle Reform verschwunden sind oder verschwinden werden. Beispielsweise Teile der Vorsorge und, wie in der privaten üblich, eine bessere Behandlung beim Arzt. Man kann den Versicherungsschutz in der Privaten Krankenversicherung individuell gestalten. Auch die GKV ist möglich.
Nun aber mal ganz von vorne.
Die Private Krankenversicherung für Beamte hat neben den planbaren und garantierten Leistungen eine besondere Attraktivität durch den oftmals geringeren Beitrag. Je nach Beihilfeverordnung werden 50 % durch den Dienstherrn übernommen. In den Ausbildungstarifen fallen die Rückstellungen weg, die erst nach Beendigung der Ausbildung wieder erhoben werden. Ein Beitrag von ca. 100 € und weniger ist die Regel.
Beachtet werden sollte grundsätzlich, dass ein solcher Vertrag lebenslang halten muss. Zu Beginn sind die Ansprüche andere, wie beispielsweise Zahnprophylaxe, Vorsorge, Rückerstattung und ein möglichst geringer Beitrag. Später gewinnen Leistungen wie Anschlussheilbehandlungen, Rehamaßnahmen und Heil-oder Hilfsmittel an Bedeutung. Reha-Maßnahmen werden von der Beihilfe nur zum Erhalt der Arbeistkraft geleistet und hängen daher von der Beurteilung eines Gutachter des DRV ab. Ein Tarif sollte alles bieten, auch eine garantierte Reha ohne Beschränkungen. Leider ist das fast nie der Fall, betrachtet man die Inhalte der angebotenen Verträge. Der Wechsel in die Private Krankenversicherung sollte aus dem Grund erfolgen, dass man sich die notwendigen medizinischen Möglichkeiten, von denen man nicht weiß ob und wann man sie benötigt, für diesen Zeitpunkt sichert.
Gesetzlich geht auch.
Beamte können sich auch weiterhin gesetzlich versichern und einen Zuschuss von 50 % erhalten. Der Vorteil liegt in der Beitragsfreiheit der Kinder, der Nachteil in der medizinischen Versorgung, denn diese ähnelt der gesetzlichen Basisabsicherung, so wie wir sie kennen. Zusätzliche Versicherungsschutz müsste gekauft werden und das sind zusätzlichen Kosten die in dieser Variante anfallen. Auch würde man im Alter nicht 70 % Beihilfe bekommen, wie die Privatversicherten Beamte, sondern weiterhin bei 50 % bleiben. Der Beitrag wäre demnach höher. Hat man diese Absicherung gewählt, ist man, wenn es um Umzügen in andere Bundesländer geht, eingeschränkt. Die Entscheidung, einmal getroffen, kann nicht revidiert werden und die Möglichkeit wegzuziehen, hängt davon ab, wo diese Möglichkeit noch geboten wird.
Achtung in Sachsen. Dort beschränkt sich die pauschale Beihilfe auf das Bruttoeinkommen des Besoldungsteils, sodass alles was an Krankenkassenbeiträgen darüber hinausgeht, vom beihilfeberechtigten selbst zu tragen ist.
Andere Bundesländer bewerten auf der Gesamtheit des Bruttoeinkommens, zu denen auch Mieteinnahmen oder andere Kapitalerträge zählen.
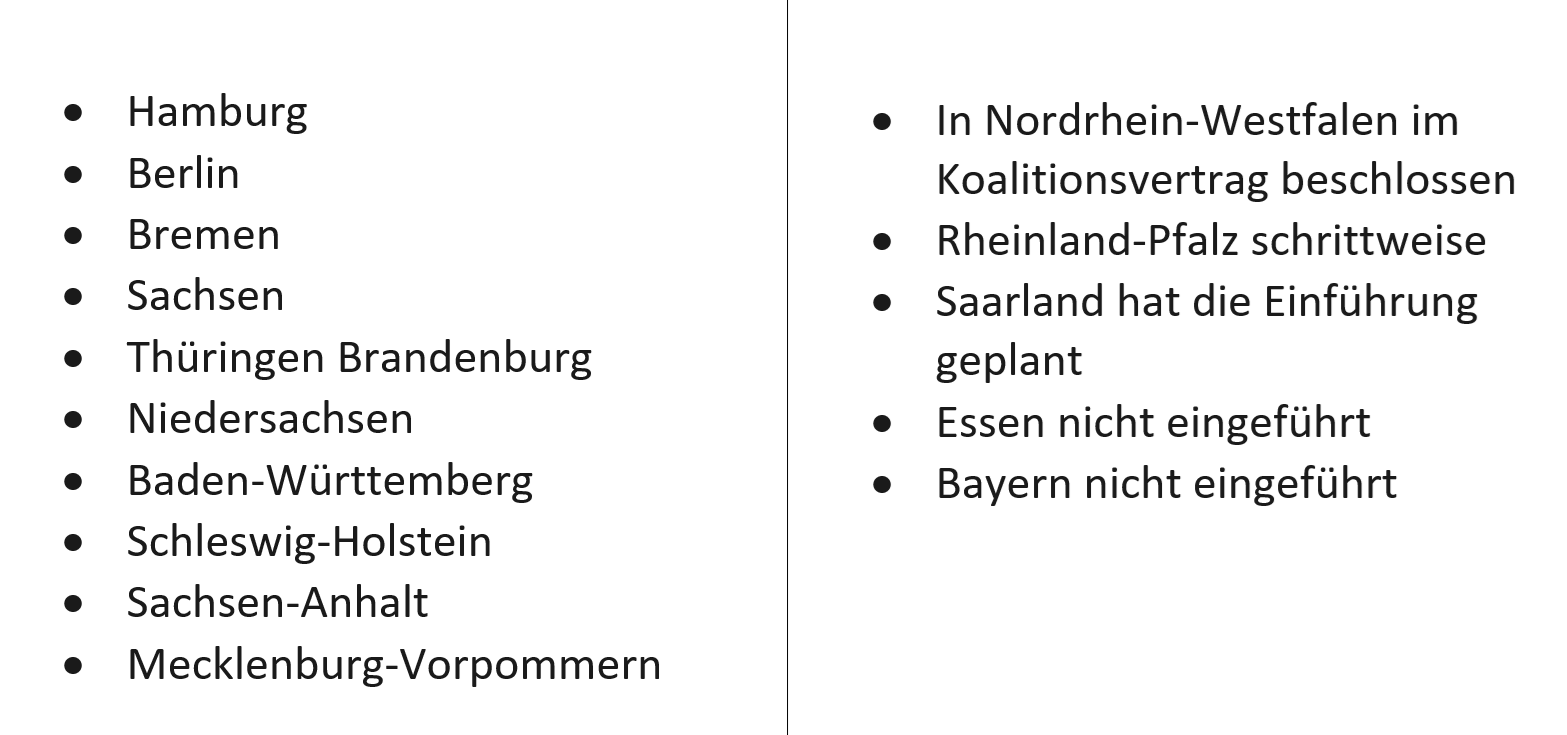
Bisher sind 11 Bundesländer dieser Regelung beigetreten.
Zurück zum Klassiker:
Ein Kind kostet, denn es erhält 80 % Beihilfe, um die 40-50 € in der privaten Krankenversicherung. Zu beachten ist, dass Kinder dann in die private Krankenversicherung gehören, wenn eine private Versicherung bei einem der Partner vorliegt, dieser auch noch mehr als der andere verdient und das Einkommen über der aktuellen Jahresarbeitsentgeltgrenze liegt. Bei vielen Beamten ist das nicht der
Fall, sodass Kinder auch kostenfrei in der gesetzlichen Versicherung des einen Partners verbleiben können.
Ab dem zweiten Kind steigt in der Regel auch der Zuschuss für das Elternteil, bei denen sie versichert sind. Von 50% auf 70%, je nach Beihilfeverordnung kann es auch mehr sein.
Wer hat Anspruch auf Beihilfe?
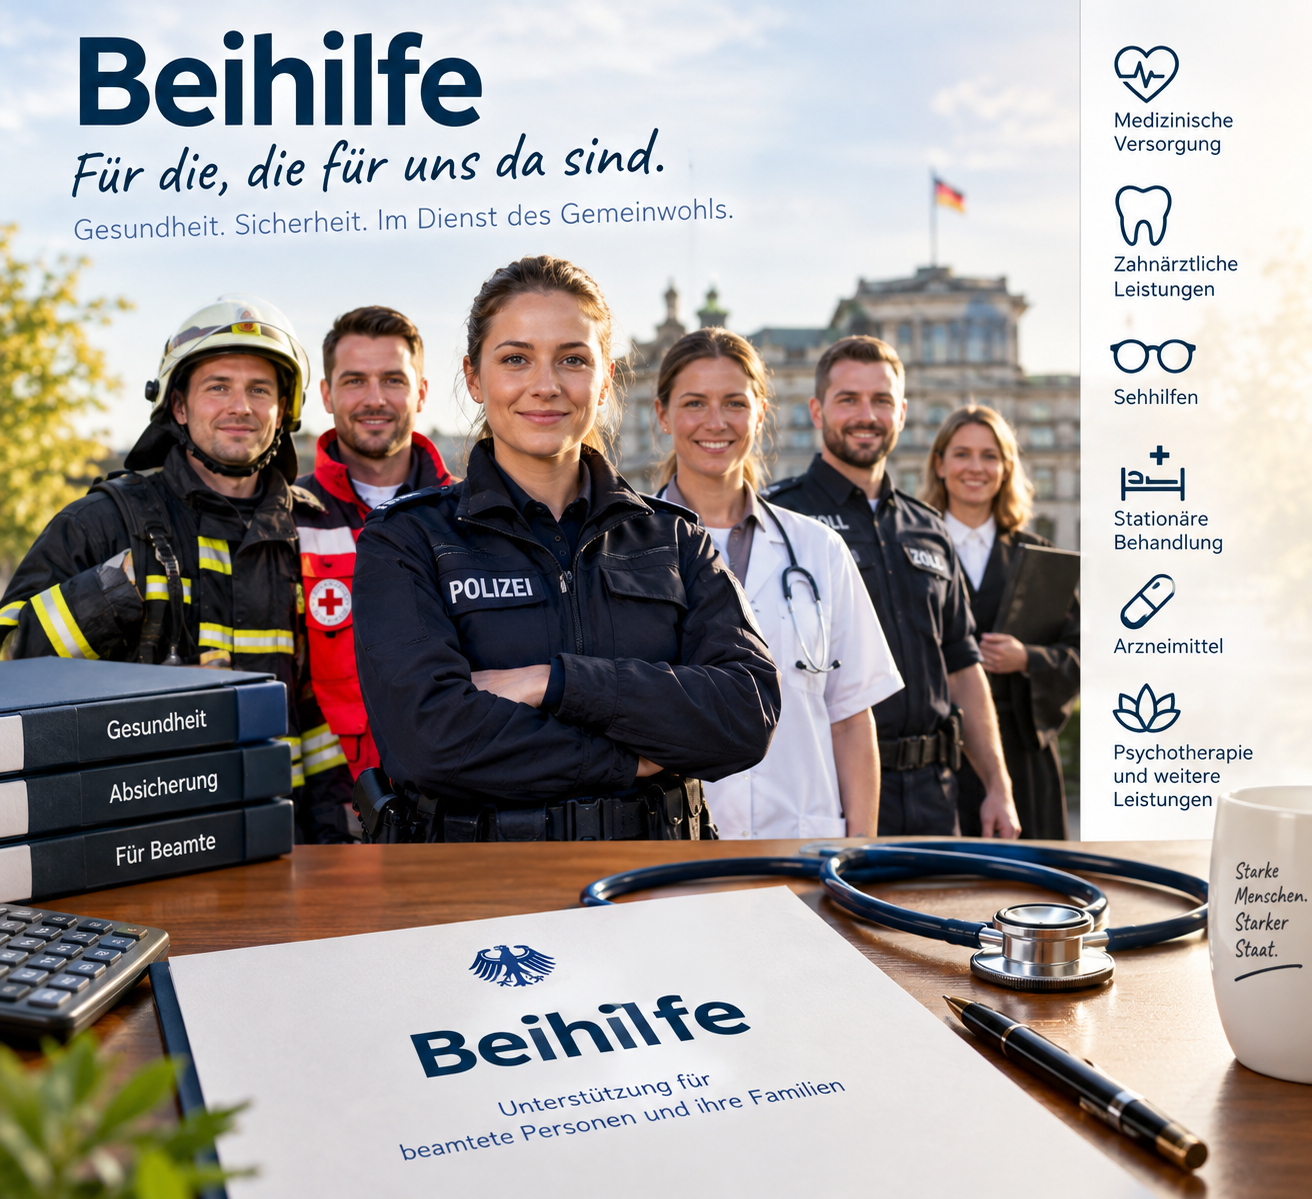
Alle verbeamteten Personen und ihre engsten Angehörigen können Beihilfe erhalten. Dazu zählen im Einzelnen:
- Beamte/Beamtinnen. Dabei ist es nicht von Bedeutung, ob auf Widerruf, auf Probe oder auf Lebenszeit. Der Beihilfeanspruch entscheidet allein. Vom Zeitpunkt der Verbeamtung, Statuswechsel genannt, haben die, die nicht vorher freiwillig gesetzlich versichert waren, zwei Monate Zeit einen Versicherungsschutz entsprechend der gesetzlichen Grundlagen dem Versicherer nachzuweisen und rückwirkend zum Zeitpunkt der Verbeamtung privat versichert zu werden. Freiwillig Versicherte haben eine Kündigungsfrist von zwei Monaten einzuhalten die man optimaler Weise mit dem Zeitpunkt der Verbeamtung abgleicht.
- Engste Familienangehörige, können auch die Beihilfe fallen. Dazu gehören Ehepartner oder Partner einer Lebensgemeinschaft die ein eher geringes Einkommen haben und natürlich Kinder. Die Einkommensgrenzen, die dabei nicht überschritten werden dürfen, liegt jedes Bundesland für sich selbst fest. Die Grenze liegt durchschnittlich bei ca. 20.000 € jährlich. Ist das Einkommen größer, besteht die Verpflichtung, sich selbst zu versichern.
- Pensionäre (Versorgungsempfänger) bleibt der Anspruch auf Beihilfe bestehen. Zu diesem Zeitpunkt gewinnen umfangreiche Leistungen ohne Beschränkungen wegen der erhöhten Erkrankungswahrscheinlichkeit zu den wichtigsten Inhalten der Absicherung. Die Beihilfeförderung steigt in der Regel, auch hier gelten bundeslandabhängige Vorgaben, auf 70 %. Das gilt auch für Waisen, Witwen oder Witwer, also Hinterbliebene.
Um die richtige Entscheidung treffen zu können, sollte man die Familienplanung vor Augen haben. Bezugnehmend auf die Beihilfeverordnung des Landes, bei welchen man tätig sein wird, lässt erkennen, wie hoch die Beihilfe ist. Das gilt auch für die Kinder, wenn die Familie entsteht und wächst.
Was ist Beihilfe eigentlich?
Darunter versteht man eine finanzielle Unterstützung des Dienstherrn (Bund, Land oder Kommune), die Beamten, Richter, (z.T.) Kirchenmitarbeitern und deren Angehörigen bei Krankheit und Pflege, sowie Geburten oder bei einem Todesfall gewährt.
Sie ist den gesetzlichen Leistungen sehr ähnlich. Verbesserte und garantierte Leistungen sind der Maßstab bei der Auswahl der richtigen Privaten Krankenversicherung.
Einige Bundsländer erheben im Rahmen des Kostendämpfungsgesetzes eine pauschale Zuzahlung für Beihilfeträger. Zu beachten sind beispielsweise, dass beim stationären Aufenthalt nur das Mehrbettzimmer versichert ist und beim Zahnarzt die Regelleistungen. Die Behandlung durch einen Privatarzt oder besondere Vorsorgemaßnahmen sind u.a. nicht pauschal mitversichert.
Es gibt noch die Freie Heilfürsorge. Was ist das?
Die freie Heilfürsorge kann für Justizvollzugsbeamte, Soldaten, die Berufsfeuerwehr, Polizisten gelten. Meist zu Zeiten der Ausbildung. Teilweise auch auf Lebenszeit. Sie ist als vollständige und ganzheitliche Absicherung bei Krankheit oder Unfall zu sehen. Auch dieser Versicherungsschutz kann durch Zusatztarife verbessert werden und wer ihn erhält, ist gut beraten, wenn er für den Zeitpunkt, zu dem er in den Ruhestand wechselt und Beihilfe an die Stelle tritt, eine große Anwaltschaft versichert hat.
Die große Anwartschaft sichert nicht nur den Gesundheitsstatus, wie er in gesunden Jahren zum Zeit des Abschlusses war, sondern sammelt auch Rückstellungen für die später Beitragssenkung in der privaten Krankenversicherung nach Beendigung der freien Heilfürsorge. Auch eine Pflegeversicherung gehört in diese Art der Vorsorge und sollte von Beginn an mitversichert werden. Für Personen, die nur vorübergehend für eine kurze Zeit die freie Heilfürsorge erhalten, kann die kleine Anwaltschaft ausreichend sein. Sie sichert den Gesundheitsstatus.
Also Knoten ins OhrJ und nicht vergessen.
Empfehlungen beim Wechsel in die Private Krankenversicherung.
Der Beitrag der privaten Krankenversicherung hängt vom Alter und dem Gesundheitszustand und den gewählten Leistungen ab. Je früher der Beitritt, desto geringer der Beitrag. Bei einigen Anbietern gibt es die Möglichkeit, in den Zeiten der vorbereitenden Ausbildung zum Beamten (Studium o.ä.) eine Option abzuschließen. Sie sichert den Gesundheitsstatus und verhindert damit spätere Probleme bei der Absicherung. Ganz wichtig dabei ist es, darauf zu achten, bei wem man diese Option abschließt, denn nicht der Beitrag für die Option zählt, sondern das, was man später im Vertrag versichert hat. Es lohnt ein genauer Blick!
Was ist bei der Auswahl zu beachten. Die private Krankenversicherung besteht aus einer Vielzahl von Tarifmöglichkeiten und den damit verbundenen detaillierten Kriterien, die darüber entscheiden, was sich nur gut anhört und nicht leistet, wird es benötigt. Beispielsweise beim Chefarzt-Zweibettzimmer kann der Versicherungsschutz auf den Höchstsatz der Gebührenordnung für Ärzte (Berichterstattung) beschränkt sein. Das ist definitiv zu wening. Viele Versicherer versichern tatsächlich nur in der Höhe der gesetzlichen Krankenversicherung. Sie binden sich an das Krankenhausentgeltgesetz und damit fallen hochwertige Kliniken, meist Privatkliniken oder Gemischte Anstalten komplett aus (Stand 2026 Bspw. HanseMerkur und Signal Iduna). Günstiger ist der Versicherungsschutz deshalb nicht unbedingt.
Andere Anbieter bieten eine Option, die auch für andere Zieltarife gültig ist, sofern die Entscheidung, Beamter zu werden dann doch irgendwann aufgegeben werden könnte. Tagesgeld für spätere Angestelltentätigkeiten oder die Selbstständigkeit befindet sich als Anwaltschaft mit im Tarif. Weitergedacht!
Solche Angaben und hintergründige Informationen finden Sie nicht in Ratings oder im Vergleichsrechnern. Wenn eine Angabe gemacht wird, wird daher gerne, mangels Erklärung überlesen. Ratings bewerten ein Konglomerat von Leistungen, nicht aber die Leistung, die den eigentlichen Nutzen allein bringen.
Welcher Weg der richtige ist für sie ist, lässt sich im persönlichen Gespräch klären. Die Beratung sollte nur jemand anbieten und umsetzen, der sich darauf spezialisiert hat. Ausschließlich eine Makler, denn er haftet für seine Aussagen!
Vertreter von Gesellschaften, beispielsweise Allianz oder Debeka haben nur einen begrenzten Überblick am Markt und sollen das verkaufen, was ihr Arbeitgeber möchte. Gute Rhetorik aber fehlende Vergleiche und Hintergrundinformationen.
Vorbereitung:
Bevor man sich beraten lässt ist es dringend zu empfehlen, seine bis dahin gelisteten Behandlungsdaten bei der aktuellen Krankenkasse anzufordern. Immer wieder finden sich Diagnosen, die einfach gesagt falsch sind oder als gesichert gelten, obwohl lediglich ein Verdacht bestand. Werden diese Dinge bei Antragstellung nicht berücksichtigt, so ist der Vertrag gefährdet. Er kann von Versicherer gekündigt werden, weil dieser sich betrogen fühlen. In meiner Laufbahn fand ich viele solcher Fehler anderer Berater. Glücklicherweise konnte ich, begründet durch medizinische Fachkenntnisse und die Gespräche mit entsprechenden Behandlern/Ärztin neuen Versicherungsschutz vermitteln oder die Kündigung rückgängig machen. Besser vorher darauf ab als später hoffen zu müssen.
Erleichterte Annahme/Öffnungsklausel
Sollte die Gesundheit eine Versicherung in der privaten verhindern, so gibt es noch immer die Öffnungsklausel, auch erleichterte Annahme genannt. Jeder Beamte hat damit die Möglichkeit bei den Anbietern, die diese Klausel anbieten, Versicherungsschutz mit einem maximalen Zuschlag von 30 % auf den Grundtarif zu erhalten. In der Regel fehlt der Beihilfeergänzungstarif.
Am besten fährt man damit, sich frühzeitig mit der Beschaffung der Gesundheitsdaten, deren Analyse und möglicherweise notwendigen Korrektur zu beschäftigen. Die Beratung könnte zeitgleich beginnen, damit genug Zeit ist, sich mit ausreichender Zeit vor dem Termin der Verbeamtung für die richtige Wahl zu entscheiden. Beantragen und die Annahme abwarten und, wenn frühzeitig begonnen wurde zum Zeitpunkt der Verbeamtung mit der Kündigung an die derzeitige Kasse versenden.
Dann erfolgt die Meldung an den Dienstherren. Der Wechsel verändert auch das notwendige Verhalten bei Untersuchungen und im Krankheitsfall. Die Rechnung wird dem Versicherten zugestellt und einerseits der Beihilfe und andererseits der privaten Krankenversicherung mit Bitte um Erstattung zugesendet. Das kann immer sofort gemacht werden oder auch in gesammelter Form.
Und..
Und wenn Sie Ihre Daten schon haben, bedenken Sie bitte, dass gerade zu Zeiten der Ausbildung junger Beamte keinerlei Ansprüche gegenüber den Dienstherren bestehen und Krankheit oder Unfall, die die Dienstfähigkeit beenden, nicht abgesichert sind. Denken Sie bitte an eine Berufsunfähigkeitsversicherung Dienstunfähigkeitsklausel. Sie ist nicht teuer aber unbezahlbar, wenn sie benötigt wird.


 Vereinbaren Sie jetzt einen Termin